トーシンHD更生計画案で株主の権利はどうなるのか? 株式の大幅希薄化と株主委員会が提案する再建案
2026年10月29日
株式会社トーシンホールディングスの会社更生手続をめぐり、2026年10月22日、同社株主委員会から「更生計画案の問題点及び株主の皆様へのお願い」と題する文書が公表されました。
この文書では、管財人が提出した更生計画案によって、既存株主の持株比率や株式の経済的価値が大幅に低下する可能性が指摘されています。
一方、株主委員会は、既存株主の利益を保護しながら会社の事業再建を進める別の方法を提案しています。
本記事では、株主委員会の案内文書と、最新の「会社更生計画案 相違点・課題分析」をもとに、株主にとって重要なポイントを図解とともに整理します。
※以下の数値は、株主委員会の資料に示された一定の前提に基づく試算です。実際の株価や将来の株式価値を予測・保証するものではありません。また、管財人案に対する批判は株主委員会・反対株主側の見解です。
1.管財人の更生計画案では何が起きるのか?
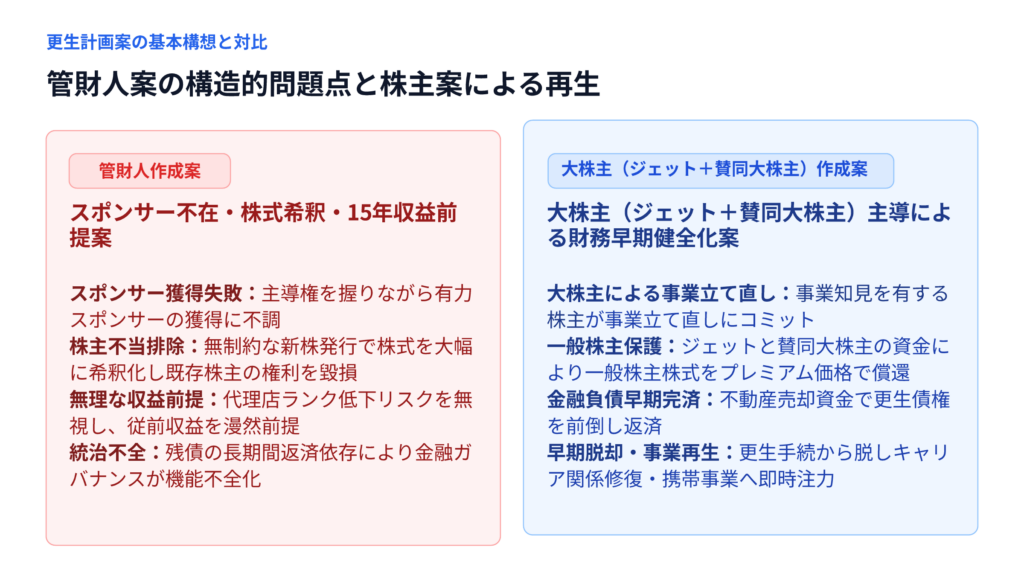
管財人が提出した更生計画案は、会社の上場を維持し、事業収益と一部の不動産売却代金などを原資として、金融機関等への債務を約15年間にわたり分割返済することを基本方針としています。
その一方で、債務を株式に転換するDES(デット・エクイティ・スワップ)や、将来のスポンサーに対する新株発行などが盛り込まれています。
DESとは、債権者が持つ債権を株式に転換する仕組みです。会社の負債を減らす効果がある一方、新たに株式が発行されることで、既存株主の持株比率が低下する場合があります。
株主委員会は、今回の計画案ではその影響が極めて大きいと指摘しています。
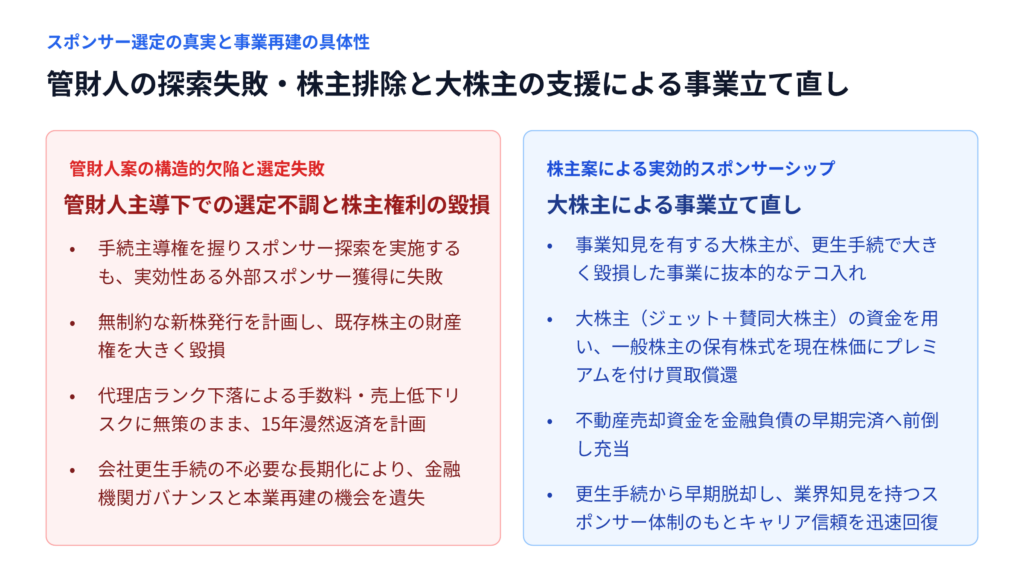
さらに、最新の分析資料では、管財人が主導してきたスポンサー探索が不調に終わったことや、携帯電話販売事業における代理店ランクの低下に伴う手数料・売上減少リスクを十分に考慮しないまま、15年間の長期返済を前提としている点についても問題を提起しています。
2.既存株主の持株比率が100%から約23%に?
株主委員会が示した従来資料の試算では、DESとスポンサー向けの新株発行が想定された条件で実施された場合、既存株主全体の持株比率は次のように変化する可能性があります。
| 段階 | 既存株主の持株比率 |
|---|---|
| 現在 | 100% |
| 非選択的DES実施後 | 約57% |
| 選択的DES実施後 | 約43% |
| スポンサー増資実施後 | 約23% |
つまり、現在の既存株主が保有する会社全体に対する持分が、最終的に約4分の1以下になる可能性があるという試算です。
これは、既存株主の保有株数が自動的に減少するという意味ではありません。新株発行によって発行済株式総数が増え、既存株主の持分割合が小さくなるということです。
なお、上記は新株予約権の行使や増資が想定条件で行われた場合の試算であり、すべての新株発行が確定しているわけではありません。
最新の分析資料でも、株主委員会側は、発行条件が十分に制約されていない新株発行によって、既存株主の権利や財産的利益が大きく損なわれるおそれがあると主張しています。
3.1株当たりの純資産価値も大幅に低下する可能性
株主委員会は、持株比率だけでなく、1株当たりの実質的な純資産価値についても従来資料で試算しています。
| 段階 | 1株当たりの純資産価値 |
|---|---|
| 現在 | 約526円 |
| 非選択的DES後 | 約357円 |
| 選択的DES後 | 約320円 |
| スポンサー増資後 | 約229円 |
この試算では、526円から229円へ、約56%低下する可能性が示されています。
ただし、これは市場で売買される株価の予測ではなく、一定の純資産額と発行株式数を前提とした計算です。
株主委員会は、こうした大幅な希薄化が既存株主の権利と経済的利益に重大な影響を及ぼすと問題視しています。
なお、上記の数値は従来の株主委員会資料に基づくものであり、10月29日版の分析資料では具体的な希薄化率や1株当たり純資産価値の試算は改めて示されていません。
4.株主委員会が指摘する主な問題点
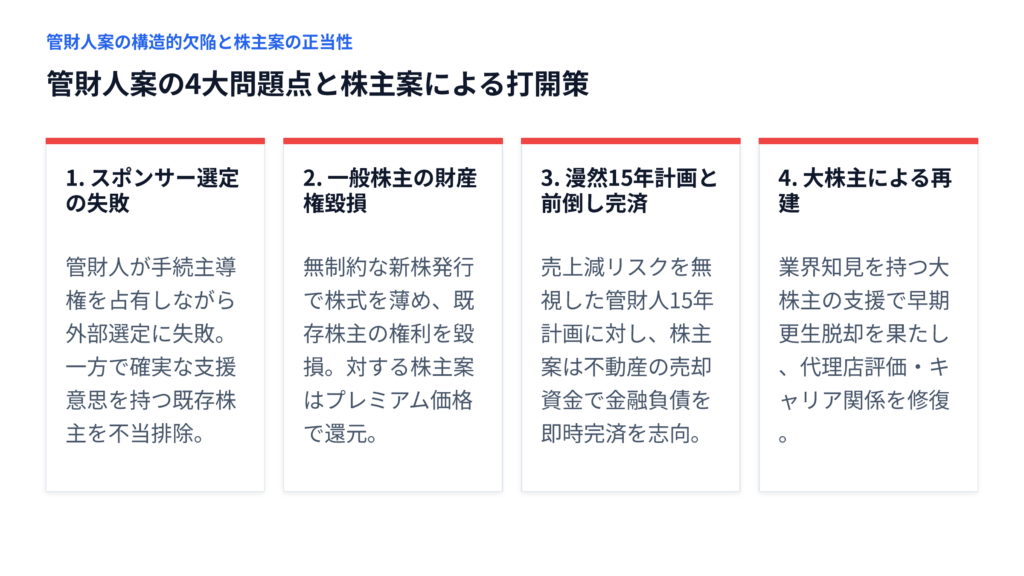
株主委員会は、更生計画案について、主に次の6つの問題を挙げています。
① DESによる株式の大幅な希薄化
債権を株式に転換することで、既存株主の持株比率や1株当たりの純資産価値が低下する可能性があります。
最新の分析資料では、既存株主の財産権に大きな影響を及ぼす新株発行が計画されていることを問題視しています。
② 将来のスポンサー増資に関する条件が未確定
スポンサーへの新株発行について、割当先、発行株式数、価格、払込期日などの具体的条件が後日の決定に委ねられていると指摘しています。
さらに株主委員会側は、管財人が手続を主導しながら、実効性のある外部スポンサーの獲得に至っていないことを問題として挙げています。
一方で、事業再建への支援意思を示している既存大株主の関与が十分に検討されていないとの見解を示しています。
③ 重要事業の譲渡について包括的な権限が設定されている
携帯電話販売事業などの事業譲渡について、株主の承認を改めて得ることなく実行できる可能性があると問題視しています。
また、最新の分析資料では、携帯電話販売事業の再建を遅らせることによって、主要キャリアとの関係修復や代理店評価の回復が困難になるリスクについても指摘しています。
④ 株主の権利保護条項が十分ではない
更生計画案には一定の権利保護条項がありますが、株主委員会は、実際に株主の経済的利益を十分に保護する内容ではないと主張しています。
これに対し、株主委員会側の再建案では、ジェットと賛同大株主の資金を活用し、一般株主の保有株式を現在株価にプレミアムを付けた価格で買い取る方法を提案しています。
⑤ 上場維持を絶対的な前提とする合理性への疑問
上場維持は会社再建の手段の一つであり、株主の利益を守るためには非上場化を含む他の方法も比較検討すべきだとしています。
株主委員会側は、非上場化を伴う再建によって、既存大株主が主体的に経営再建に関与し、事業の立て直しを進める構想を示しています。
⑥ 15年間の弁済計画の実現可能性
携帯電話販売事業などの収益環境が変化する中で、長期にわたり計画どおりの収益を確保できるのかについて疑問を呈しています。
特に、代理店ランクの低下による手数料収入や売上の減少リスクを十分に織り込まず、従来の収益水準を前提とした長期返済計画となっていることを問題視しています。
また、長期間にわたり債務返済が続くことで、金融機関によるガバナンスの機能や本業再建に向けた取り組みに支障が生じる可能性も指摘しています。
5.株主委員会側が提案する別の再建方法とは?
株主委員会側は、既存株主の利益を保護する方法として、株式会社ジェット(JET)と賛同大株主が主体となる再建構想を示しています。
その主な内容は以下のとおりです。
- ジェットと賛同大株主が中心となり、資金面・経営面から事業再建を支援する。
- 一般株主が保有する株式について、現在株価にプレミアムを付けた価格で買い取ることを提案する。
- 更生会社を非上場化し、事業を継続する。
- 不動産売却資金を活用し、金融負債の早期完済を目指す。
- 更生手続から早期に脱却し、携帯電話販売事業の再建と主要キャリアとの信頼関係の回復を進める。
今回の分析資料では、従来の外部スポンサー選定とは異なり、事業に関する知見を持つ既存大株主が主体的に経営再建へ関与することが強調されています。
また、一般株主については、株式の大幅な希薄化によって持株比率が低下するのではなく、プレミアム価格で株式を買い取ることで、経済的利益の保護を図る考え方が示されています。
ただし、この方法では一般株主が株式を手放すことになるため、将来の株価上昇による利益を得る機会も失うことになります。
さらに、不動産売却資金を金融負債の返済に優先的に充当することで、15年間の長期返済に依存せず、早期に財務を健全化することを目指しています。
事業面では、更生手続から早期に脱却したうえで、携帯電話キャリアとの信頼関係や代理店評価の回復を図り、本業の立て直しに注力する方針です。
なお、この再建構想は提案段階であり、株式取得、非上場化、債務の早期弁済、事業再建の実現が確定しているものではありません。
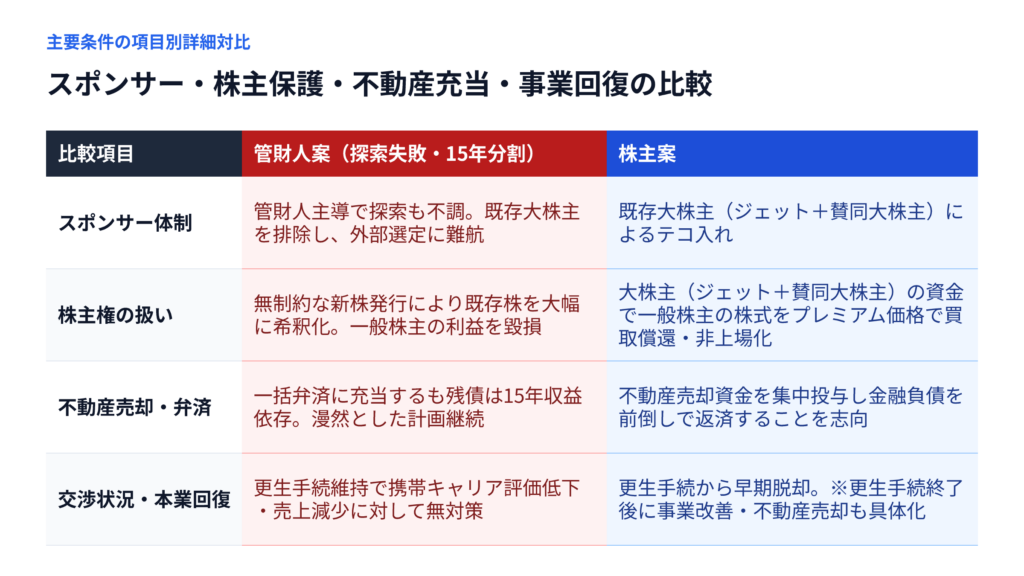
6.管財人案と株主委員会側の提案を比較
| 比較項目 | 管財人案 | 株主委員会側の提案 |
|---|---|---|
| 上場 | 維持 | 非上場化 |
| 株主への影響 | 新株発行による大幅な希薄化の可能性 | 一般株主の株式をプレミアム価格で買い取ることを提案 |
| 債務返済 | 約15年間の分割弁済 | 不動産売却資金等による金融負債の早期完済を目指す |
| スポンサー | 外部スポンサーの探索・選定が不調との指摘 | ジェットと賛同大株主が主体となる再建 |
| 事業再建 | 自主再建を基本方針 | 大株主主導で早期の事業再建を目指す |
| 携帯電話事業 | 代理店評価低下や売上減少リスクが指摘される | 主要キャリアとの関係修復と代理店評価の回復を目指す |
両案は、上場維持の考え方、株主の利益保護、債務返済の期間、スポンサーの関与方法などで大きく異なっています。
特に、最新の分析資料では、管財人による外部スポンサーの探索が不調に終わったとする一方、事業に関する知見と支援意思を持つ既存大株主による再建を選択肢として提示しています。
また、管財人案が約15年間の事業収益による返済を前提としているのに対し、株主委員会側の提案では、不動産売却資金を金融負債の返済に重点的に充当し、早期に更生手続から脱却することを目指しています。
ただし、スポンサー探索の経緯や各案の実現可能性については、株主委員会側の評価だけでなく、管財人側の説明や具体的な資金計画なども確認する必要があります。
重要なのは、どちらの案が株主にとって有利であるかを、具体的な条件と実現可能性の両面から検討することです。
7.株主が確認しておきたい重要日程
| 日付 | 予定 |
|---|---|
| 10月29日 | 更生計画案に関する書面投票期間開始 |
| 10月30日 | 株主委員会への意見表明書返送期限 |
| 11月2日 | 株主委員会が意見集約結果を裁判所へ報告 |
| 11月4日 | 裁判所主催の関係人集会予定 |
| 11月16日 | 更生計画案の書面投票期限(裁判所必着) |
株主委員会への意見表明と、裁判所に対する更生計画案の正式な書面投票は、別の手続です。
株主委員会への意見提出だけで、正式な書面投票を行ったことにはなりません。
※上記の日程は従来の案内文書に基づくものです。最新の裁判所からの通知等も併せてご確認ください。
8.株主の皆様へ
会社更生手続は、企業の再建を目的とする重要な法的手続です。
しかし、その過程で既存株主の持株比率や経済的利益が大きく変化する可能性がある以上、株主が更生計画案の内容を十分に理解し、意見を表明する機会は重要です。
今回の資料は、株主にとっての影響を具体的な数字で示すとともに、別の再建方法が存在することを説明するものです。
最新の分析資料では、既存大株主による再建支援、一般株主の株式をプレミアム価格で買い取る提案、不動産売却による金融負債の早期弁済、そして携帯電話販売事業の再建が重要な柱として示されています。
企業価値の保全、事業の継続、債権者への弁済、そして株主の権利保護。
これらをどのように両立させるのかが、今後の重要な論点となります。
株主の皆様には、各資料の内容をご確認いただき、ご自身の判断に必要な情報としてお役立ていただければ幸いです。
関連資料・PDF全文
資料①「更生計画案の問題点及び株主の皆様へのお願い」
2026年10月22日付/株式会社トーシンホールディングス株主委員会/全10ページ
資料②「トーシンHD 会社更生計画案 相違点・課題分析」
2026年10月29日版/管財人案と大株主(ジェット+賛同大株主)による再建案の相違点、株主保護、スポンサー体制、金融負債の早期弁済、事業再建等を比較した資料/全4ページ
※本記事は上記資料をもとに内容を整理したものであり、裁判所による判断や管財人側の見解を示すものではありません。資料に記載された批判・評価は株主委員会側の主張であり、各提案の実現が確定したものではありません。